
 Share on Twitter
 Share on Facebook
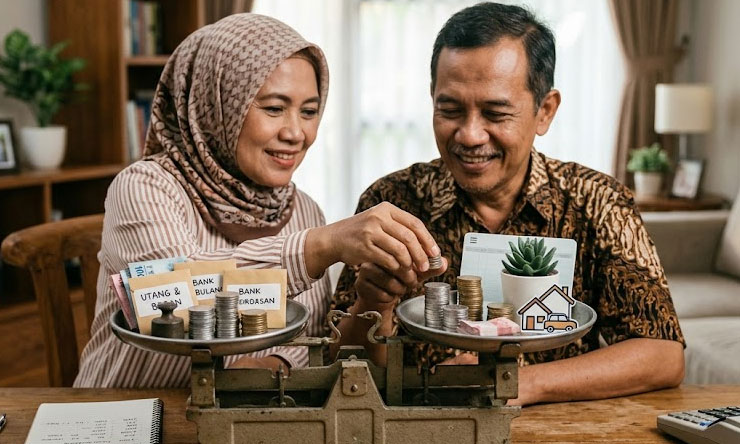
Utang merupakan bagian dari kehidupan finansial yang tidak selalu dapat dihindari. Dalam kondisi tertentu, utang dapat membantu seseorang memenuhi kebutuhan penting yang belum dapat dibayar menggunakan pendapatan saat ini, seperti membeli rumah, membiayai pendidikan, mengembangkan usaha, atau memperoleh aset yang memiliki manfaat jangka panjang. Namun, utang juga dapat menjadi beban ketika jumlahnya tidak terkendali, pembayaran terlambat, atau digunakan untuk memenuhi keinginan yang sebenarnya tidak diperlukan. Karena itu, kemampuan mengelola utang dengan bijak menjadi salah satu bagian penting dalam menjaga kondisi keuangan tetap sehat.
Pengelolaan utang yang baik bukan berarti seseorang tidak boleh memiliki utang sama sekali. Hal yang lebih penting adalah memahami kemampuan membayar, mengetahui biaya yang harus ditanggung, menentukan prioritas, serta menggunakan utang untuk tujuan yang masuk akal. Dengan perencanaan yang tepat, utang dapat menjadi alat finansial yang membantu mencapai tujuan tertentu. Sebaliknya, keputusan berutang tanpa perhitungan dapat mengurangi pendapatan yang tersedia setiap bulan dan menghambat rencana keuangan di masa depan.
Memahami Utang dan Dampaknya terhadap Keuangan
Utang pada dasarnya merupakan kewajiban finansial yang harus dibayar kembali kepada pihak lain sesuai dengan kesepakatan. Bentuknya sangat beragam, mulai dari pinjaman bank, kredit kendaraan, kredit rumah, kartu kredit, pinjaman usaha, hingga fasilitas pembayaran tertentu yang memungkinkan seseorang membayar suatu transaksi di kemudian hari.
Tidak semua utang memiliki karakteristik yang sama. Ada utang yang digunakan untuk memperoleh sesuatu yang berpotensi memberikan manfaat dalam jangka panjang, tetapi ada pula utang yang digunakan hanya untuk memenuhi kebutuhan konsumtif. Perbedaan tujuan penggunaan tersebut penting untuk dipahami sebelum seseorang mengambil keputusan finansial.
Utang juga memiliki biaya. Selain jumlah pokok yang dipinjam, seseorang mungkin harus membayar bunga, biaya administrasi, denda, atau biaya lainnya sesuai dengan ketentuan produk keuangan yang digunakan. Oleh sebab itu, jumlah uang yang harus dikembalikan dapat lebih besar daripada dana yang diterima pada awalnya.
Salah satu kesalahan yang sering terjadi adalah hanya memperhatikan besarnya cicilan bulanan. Cicilan yang terlihat kecil belum tentu berarti utang tersebut murah. Jangka waktu pembayaran yang panjang dapat membuat total biaya yang dibayarkan menjadi lebih besar. Karena itu, sebelum mengambil utang, penting untuk melihat keseluruhan kewajiban, bukan hanya angka cicilan per bulan.
Utang juga memengaruhi arus kas. Setiap bulan, sebagian pendapatan harus dialokasikan untuk membayar kewajiban tersebut. Semakin besar porsi pendapatan yang digunakan untuk cicilan, semakin kecil dana yang tersedia untuk kebutuhan sehari-hari, tabungan, dana darurat, dan tujuan finansial lainnya.
Dengan memahami dampak tersebut, seseorang dapat membuat keputusan yang lebih rasional sebelum mengambil utang baru.
Bedakan Utang Produktif dan Utang Konsumtif
Salah satu cara memahami pengelolaan utang adalah dengan melihat tujuan penggunaannya. Secara sederhana, utang dapat dibedakan berdasarkan apakah penggunaannya membantu meningkatkan kondisi finansial atau terutama digunakan untuk konsumsi.
Utang yang digunakan untuk kebutuhan yang berpotensi memberikan manfaat ekonomi dalam jangka panjang sering disebut sebagai utang produktif. Contohnya dapat berupa pinjaman untuk mengembangkan usaha, membeli peralatan yang menunjang pekerjaan, atau membiayai pendidikan yang dapat meningkatkan peluang memperoleh pendapatan.
Namun, istilah “produktif” tidak otomatis berarti utang tersebut aman. Sebuah pinjaman untuk usaha tetap memiliki risiko jika bisnis tidak berjalan sesuai rencana. Karena itu, keputusan mengambil utang produktif juga membutuhkan perhitungan mengenai potensi pendapatan, kemampuan membayar cicilan, dan risiko yang mungkin terjadi.
Sementara itu, utang konsumtif digunakan untuk memperoleh barang atau layanan yang lebih banyak memberikan manfaat konsumsi. Misalnya, seseorang berutang untuk membeli barang yang sebenarnya tidak dibutuhkan atau membiayai gaya hidup yang berada di luar kemampuan pendapatan.
Utang konsumtif tidak selalu berarti buruk. Dalam keadaan tertentu, seseorang mungkin memang membutuhkan fasilitas pembiayaan untuk memperoleh barang penting. Namun, masalah muncul ketika utang konsumtif dilakukan secara berulang dan jumlah cicilan mulai mengambil porsi besar dari pendapatan.
Sebelum berutang, seseorang dapat mengajukan beberapa pertanyaan sederhana. Apakah barang atau layanan tersebut benar-benar diperlukan? Apakah pembelian dapat ditunda? Apakah tersedia dana untuk membayarnya tanpa utang? Jika harus berutang, apakah cicilannya masih sesuai dengan kemampuan?
Pertanyaan tersebut dapat membantu mengurangi keputusan berutang secara impulsif. Semakin jelas tujuan utang, semakin mudah pula menentukan apakah keputusan tersebut benar-benar diperlukan.
Hitung Kemampuan Membayar Sebelum Berutang
Kemampuan membayar merupakan salah satu pertimbangan paling penting sebelum mengambil utang. Jangan menentukan jumlah pinjaman hanya berdasarkan jumlah maksimal yang ditawarkan oleh lembaga keuangan. Batas pinjaman yang diberikan belum tentu sama dengan jumlah yang aman bagi kondisi keuangan pribadi.
Langkah pertama adalah menghitung pendapatan bersih setiap bulan. Setelah itu, catat seluruh pengeluaran rutin, termasuk kebutuhan rumah tangga, transportasi, makanan, tagihan, pendidikan, dan kebutuhan lainnya. Jangan lupa memasukkan kewajiban utang yang sudah berjalan.
Dari perhitungan tersebut, seseorang dapat melihat berapa banyak uang yang masih tersedia untuk membayar cicilan baru. Jika sebagian besar pendapatan sudah digunakan untuk kebutuhan dan cicilan, mengambil utang tambahan dapat meningkatkan risiko kesulitan keuangan.
Selain memperhatikan kondisi saat ini, pertimbangkan pula perubahan yang mungkin terjadi. Pendapatan dapat berkurang, pekerjaan dapat berubah, atau muncul kebutuhan mendadak. Karena itu, jangan membuat perhitungan dengan asumsi bahwa kondisi finansial akan selalu sama.
Memiliki dana darurat juga penting sebelum mengambil utang dalam jumlah besar. Dana darurat dapat menjadi perlindungan ketika terjadi pengeluaran tidak terduga sehingga seseorang tidak perlu langsung menambah pinjaman baru.
Dalam praktiknya, kemampuan membayar sebaiknya dinilai secara konservatif. Jangan mengambil cicilan yang hanya mampu dibayar jika seluruh kondisi berjalan sempurna. Lebih aman memberikan ruang dalam anggaran agar masih tersedia dana untuk kebutuhan lain dan keadaan darurat.
Perencanaan tersebut juga membantu seseorang menentukan jumlah pinjaman yang masuk akal. Tujuan mengambil utang bukan sekadar mendapatkan dana, melainkan memperoleh dana yang dapat dikembalikan tanpa mengorbankan kestabilan finansial.
Strategi Mengelola Utang yang Sudah Dimiliki
Bagi seseorang yang sudah memiliki beberapa utang, langkah berikutnya adalah membuat daftar seluruh kewajiban. Catat jumlah sisa utang, cicilan bulanan, tanggal jatuh tempo, biaya atau bunga yang berlaku, serta perkiraan waktu pelunasan.
Dengan daftar tersebut, kondisi utang menjadi lebih jelas. Seseorang tidak lagi hanya mengetahui jumlah cicilan, tetapi dapat melihat keseluruhan kewajiban yang harus diselesaikan.
Pembayaran tepat waktu merupakan salah satu kebiasaan paling penting. Keterlambatan dapat menimbulkan biaya tambahan dan, tergantung pada jenis produk keuangan serta ketentuannya, dapat memengaruhi catatan kredit. Karena itu, membuat pengingat pembayaran atau menggunakan metode pembayaran otomatis jika tersedia dapat membantu mengurangi risiko lupa.
Jika memiliki beberapa utang, seseorang juga dapat menentukan strategi pelunasan. Salah satu pendekatan adalah memprioritaskan utang dengan biaya atau bunga yang lebih tinggi terlebih dahulu. Dengan mengurangi utang yang biayanya paling besar, beban finansial dapat lebih cepat ditekan.
Pendekatan lainnya adalah melunasi utang dengan saldo terkecil terlebih dahulu untuk mendapatkan motivasi dari keberhasilan melunasi satu kewajiban. Metode mana yang dipilih dapat disesuaikan dengan kondisi dan karakter seseorang, tetapi yang terpenting adalah memiliki rencana yang jelas dan konsisten.
Ketika memperoleh pemasukan tambahan, seperti bonus atau penghasilan sampingan, sebagian dana dapat digunakan untuk mengurangi utang jika tidak ada kebutuhan yang lebih mendesak. Namun, jangan sampai seluruh dana tambahan digunakan untuk membayar utang sementara tidak memiliki dana darurat sama sekali.
Yang juga penting adalah menghindari kebiasaan menutup utang lama dengan utang baru tanpa menyelesaikan masalah utama. Memindahkan kewajiban dari satu pinjaman ke pinjaman lainnya tidak selalu mengurangi beban. Jika pola pengeluaran tetap sama, jumlah utang justru dapat terus bertambah.
Hindari Utang untuk Mempertahankan Gaya Hidup
Gaya hidup memiliki hubungan erat dengan kebiasaan berutang. Ketika seseorang ingin mempertahankan standar konsumsi yang lebih tinggi daripada kemampuan pendapatannya, utang dapat menjadi solusi sementara yang terlihat mudah.
Misalnya, seseorang membeli berbagai barang menggunakan fasilitas kredit karena ingin mengikuti tren. Pada awalnya, setiap transaksi mungkin terasa ringan karena pembayaran dilakukan secara bertahap. Namun, ketika banyak transaksi dilakukan dalam waktu yang berdekatan, cicilan dapat menumpuk.
Masalah yang sama dapat terjadi ketika utang digunakan untuk membiayai hiburan, perjalanan, makan di tempat mahal, atau pembelian barang yang tidak mendesak. Jika dilakukan sesekali dan kemampuan finansial mencukupi, dampaknya mungkin tidak besar. Namun, jika menjadi kebiasaan, utang dapat menggantikan fungsi pendapatan.
Salah satu cara menghindarinya adalah membuat batas pengeluaran untuk kebutuhan yang bersifat fleksibel. Setelah kebutuhan utama dan kewajiban finansial terpenuhi, tentukan berapa jumlah uang yang dapat digunakan untuk hiburan atau keinginan.
Selain itu, biasakan menunda pembelian yang tidak mendesak. Keinginan membeli sesuatu sering kali menjadi lebih kecil setelah beberapa hari. Kebiasaan ini dapat membantu mencegah penggunaan kredit hanya karena keputusan sesaat.
Menjalani gaya hidup sesuai kemampuan bukan berarti tidak boleh menikmati hasil kerja. Justru dengan membatasi penggunaan utang untuk konsumsi, seseorang dapat menikmati penghasilan dengan lebih tenang karena tidak terlalu terbebani oleh kewajiban di masa depan.
Membangun Kebiasaan Finansial agar Tidak Terjebak Utang
Pengelolaan utang yang bijak tidak hanya berfokus pada melunasi pinjaman saat ini, tetapi juga mencegah masalah yang sama terulang kembali. Karena itu, seseorang perlu membangun kebiasaan finansial yang lebih sehat.
Mencatat pemasukan dan pengeluaran merupakan langkah dasar yang sangat berguna. Catatan tersebut dapat menunjukkan apakah seseorang sering menghabiskan uang untuk kebutuhan yang tidak direncanakan. Dengan mengetahui pola tersebut, pengeluaran dapat dikendalikan sebelum menimbulkan kebutuhan untuk berutang.
Menyiapkan anggaran bulanan juga membantu mengatur penggunaan pendapatan. Dalam anggaran tersebut, sisihkan dana untuk kebutuhan pokok, cicilan, tabungan, dana darurat, dan kebutuhan lainnya. Dengan adanya pembagian yang jelas, kemungkinan menggunakan utang untuk memenuhi kebutuhan rutin dapat dikurangi.
Kebiasaan menabung juga memiliki peran penting. Tabungan yang cukup dapat membantu seseorang menghadapi kebutuhan tertentu tanpa harus menggunakan pinjaman. Dalam jangka panjang, kemampuan membangun cadangan keuangan dapat meningkatkan ketahanan terhadap berbagai perubahan kondisi ekonomi pribadi.
Selain itu, penting untuk meningkatkan literasi finansial. Sebelum menggunakan produk pinjaman, pahami bagaimana bunga, biaya, tenor, denda, dan ketentuan pembayaran bekerja. Jangan mengambil keputusan hanya berdasarkan iklan atau nominal cicilan yang terlihat ringan.
Jika kondisi utang sudah sulit dikendalikan, jangan mengabaikannya. Evaluasi seluruh kewajiban dan cari solusi yang realistis. Dalam kondisi tertentu, seseorang dapat mempertimbangkan komunikasi dengan pihak pemberi pinjaman untuk memahami pilihan yang tersedia sesuai ketentuan yang berlaku.
Intinya, utang seharusnya menjadi alat yang digunakan dengan perencanaan, bukan sumber dana utama untuk mempertahankan pola hidup yang tidak sesuai dengan kemampuan.
Kesimpulan
Pengelolaan utang yang bijak merupakan bagian penting dari kesehatan finansial. Memiliki utang tidak selalu menjadi masalah selama jumlahnya sesuai dengan kemampuan membayar, tujuan penggunaannya jelas, dan seluruh kewajiban dapat dipenuhi tepat waktu. Sebelum mengambil pinjaman, seseorang perlu memahami biaya utang, menghitung kemampuan membayar, mempertimbangkan risiko, serta memastikan bahwa cicilan tidak mengganggu kebutuhan utama dan tujuan finansial lainnya.
Mengelola utang juga membutuhkan disiplin setelah pinjaman diperoleh. Membayar tepat waktu, membuat daftar kewajiban, menentukan prioritas pelunasan, membangun dana darurat, serta menghindari utang untuk konsumsi berlebihan dapat membantu menjaga kondisi keuangan tetap terkendali. Dengan kebiasaan finansial yang sehat, utang dapat dikelola sebagai alat untuk mencapai tujuan tertentu tanpa berubah menjadi beban yang menghambat kehidupan finansial di masa depan.