
 Share on Twitter
 Share on Facebook
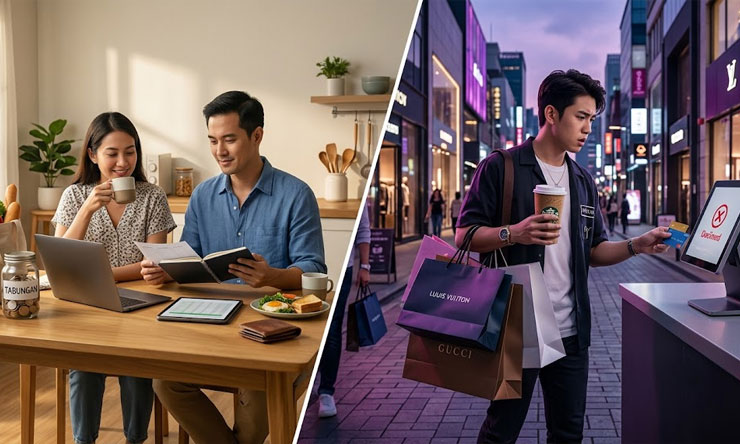
Gaya hidup merupakan salah satu faktor yang sering kali menentukan bagaimana seseorang mengelola dan menggunakan uang dalam kehidupan sehari-hari. Pilihan mengenai tempat tinggal, makanan, pakaian, hiburan, transportasi, hingga kebiasaan berbelanja dapat memberikan pengaruh besar terhadap kondisi keuangan. Dua orang dengan penghasilan yang sama bahkan dapat memiliki kondisi finansial yang sangat berbeda karena mempunyai kebiasaan dan gaya hidup yang berbeda pula. Ketika pengeluaran terus meningkat mengikuti keinginan tanpa mempertimbangkan kemampuan finansial, risiko masalah keuangan menjadi semakin besar.
Di sisi lain, gaya hidup tidak selalu berarti sesuatu yang negatif bagi keuangan. Menjalani gaya hidup yang sesuai dengan kemampuan justru dapat membantu seseorang menikmati hasil kerja tanpa mengorbankan kestabilan finansial. Tantangan utamanya adalah membedakan kebutuhan dan keinginan, menentukan prioritas, serta menghindari kebiasaan mengikuti tren secara berlebihan. Dengan pengelolaan yang tepat, seseorang tetap dapat menikmati kehidupan, memenuhi kebutuhan, dan mencapai tujuan finansial dalam jangka panjang.
Gaya Hidup Memengaruhi Pola Pengeluaran
Gaya hidup pada dasarnya tercermin dari cara seseorang menggunakan sumber daya yang dimilikinya. Semakin tinggi standar gaya hidup, biasanya semakin besar pula biaya yang diperlukan untuk mempertahankannya. Hal ini dapat terlihat dari berbagai keputusan sederhana, seperti memilih tempat makan, menggunakan kendaraan, membeli pakaian, berlibur, atau memilih tempat tinggal.
Sebagai contoh, seseorang yang terbiasa makan di restoran setiap hari tentu mempunyai pengeluaran yang berbeda dengan orang yang lebih sering memasak di rumah. Begitu juga dengan transportasi. Menggunakan kendaraan pribadi untuk hampir semua aktivitas dapat menimbulkan biaya bahan bakar, parkir, perawatan, pajak, dan biaya lainnya. Sementara itu, menggunakan transportasi umum atau berjalan kaki untuk tujuan tertentu dapat mengurangi sebagian pengeluaran.
Gaya hidup juga berpengaruh terhadap pola belanja. Kemudahan teknologi membuat seseorang dapat membeli barang kapan saja melalui berbagai platform digital. Promo, diskon, gratis ongkos kirim, dan sistem pembayaran yang praktis dapat mendorong pembelian yang sebenarnya tidak direncanakan. Jika kebiasaan tersebut dilakukan berulang kali, pengeluaran kecil dapat terakumulasi menjadi jumlah yang cukup besar.
Masalahnya bukan semata-mata pada jumlah uang yang dikeluarkan, tetapi pada apakah pengeluaran tersebut sesuai dengan kondisi finansial. Membeli barang mahal sesekali mungkin tidak menjadi masalah jika sudah direncanakan dan kemampuan keuangan mencukupi. Namun, jika seseorang terus mengeluarkan uang untuk mempertahankan gaya hidup di luar kemampuannya, kondisi keuangan dapat terganggu.
Oleh karena itu, memahami hubungan antara gaya hidup dan pengeluaran merupakan langkah awal dalam membangun keuangan yang sehat. Setiap keputusan konsumsi sebaiknya mempertimbangkan dampaknya terhadap kebutuhan saat ini sekaligus tujuan finansial di masa depan.
Gaya Hidup Konsumtif dan Risiko Masalah Keuangan
Salah satu pengaruh gaya hidup yang paling terlihat terhadap kondisi keuangan adalah munculnya perilaku konsumtif. Gaya hidup konsumtif terjadi ketika seseorang cenderung membeli barang atau menggunakan jasa bukan hanya berdasarkan kebutuhan, tetapi juga karena keinginan, tren, gengsi, atau dorongan emosional.
Media sosial menjadi salah satu faktor yang dapat memperkuat perilaku tersebut. Melalui media sosial, seseorang dapat melihat gaya hidup orang lain secara terus-menerus. Perjalanan wisata, restoran populer, kendaraan baru, pakaian bermerek, hingga berbagai produk terbaru dapat menciptakan persepsi bahwa kehidupan ideal harus mengikuti standar tertentu.
Jika tidak disikapi dengan bijak, kondisi tersebut dapat membuat seseorang membandingkan kehidupannya dengan orang lain. Akibatnya, muncul keinginan untuk membeli atau melakukan sesuatu agar tidak merasa tertinggal. Padahal, kondisi finansial setiap orang berbeda. Apa yang terlihat di media sosial juga belum tentu menggambarkan keadaan keuangan seseorang secara keseluruhan.
Gaya hidup konsumtif dapat menyebabkan beberapa masalah finansial. Pertama, uang yang seharusnya digunakan untuk menabung menjadi habis untuk konsumsi. Kedua, dana darurat sulit dibangun karena sebagian besar pendapatan digunakan untuk memenuhi gaya hidup. Ketiga, seseorang dapat bergantung pada utang atau fasilitas kredit ketika pengeluaran melebihi pendapatan.
Penggunaan kartu kredit, paylater, atau pinjaman untuk membeli barang konsumtif juga perlu diperhatikan. Fasilitas tersebut memang dapat membantu dalam kondisi tertentu, tetapi jika digunakan tanpa perencanaan, kewajiban pembayaran dapat menumpuk. Pada akhirnya, sebagian pendapatan masa depan harus digunakan untuk membayar pengeluaran yang sudah dilakukan sebelumnya.
Gaya hidup konsumtif juga dapat menghambat pencapaian tujuan finansial jangka panjang. Dana yang seharusnya dialokasikan untuk pendidikan, membeli rumah, investasi, persiapan pensiun, atau kebutuhan keluarga dapat berkurang karena digunakan untuk memenuhi keinginan jangka pendek.
Pentingnya Menyesuaikan Gaya Hidup dengan Pendapatan
Memiliki pendapatan yang meningkat merupakan hal positif, tetapi peningkatan pendapatan tidak selalu membuat kondisi keuangan menjadi lebih sehat. Salah satu penyebabnya adalah lifestyle inflation atau peningkatan gaya hidup seiring bertambahnya penghasilan.
Ketika pendapatan meningkat, seseorang mungkin mulai memilih tempat tinggal yang lebih mahal, kendaraan yang lebih mahal, restoran yang lebih sering, atau liburan yang lebih mewah. Pada awalnya, perubahan tersebut terasa wajar karena kemampuan finansial memang bertambah. Namun, jika hampir seluruh kenaikan pendapatan langsung diikuti kenaikan pengeluaran, kemampuan untuk menabung dan membangun aset tidak banyak berubah.
Sebagai contoh, seseorang mendapatkan kenaikan penghasilan sebesar Rp2 juta per bulan. Jika seluruh tambahan tersebut digunakan untuk meningkatkan konsumsi, kondisi keuangan mungkin tidak jauh berbeda dibandingkan sebelum mendapatkan kenaikan pendapatan. Sebaliknya, jika sebagian besar tambahan penghasilan dialokasikan untuk tabungan, investasi, atau pelunasan utang, peningkatan pendapatan dapat memberikan dampak yang lebih besar terhadap kekayaan dalam jangka panjang.
Menyesuaikan gaya hidup dengan pendapatan bukan berarti harus hidup secara berlebihan sederhana atau menghilangkan semua bentuk hiburan. Prinsip yang lebih penting adalah hidup sesuai kemampuan. Seseorang tetap dapat menikmati makanan favorit, berlibur, membeli barang yang disukai, atau memiliki hobi selama pengeluaran tersebut sudah diperhitungkan.
Konsep hidup sesuai kemampuan juga membutuhkan kesadaran mengenai prioritas. Kebutuhan pokok, kewajiban finansial, dana darurat, tabungan, dan tujuan jangka panjang sebaiknya mendapatkan perhatian sebelum pengeluaran untuk hal-hal yang bersifat tambahan.
Dengan cara tersebut, peningkatan pendapatan tidak hanya meningkatkan kualitas hidup saat ini, tetapi juga memperkuat kondisi keuangan untuk masa depan.
Cara Mengendalikan Gaya Hidup agar Keuangan Tetap Sehat
Mengendalikan gaya hidup dapat dimulai dari langkah sederhana, yaitu mengetahui ke mana uang pergi setiap bulan. Banyak orang merasa pengeluarannya tidak terlalu besar karena melihat transaksi satu per satu. Namun, ketika seluruh pengeluaran dikumpulkan selama sebulan, jumlahnya bisa jauh lebih besar dari perkiraan.
Mencatat pemasukan dan pengeluaran dapat membantu seseorang memahami kebiasaan finansialnya. Pengeluaran dapat dikelompokkan menjadi kebutuhan pokok, kewajiban, tabungan, investasi, hiburan, dan keinginan lainnya. Dari pencatatan tersebut, seseorang dapat melihat bagian mana yang sebenarnya dapat dikurangi.
Langkah berikutnya adalah membuat anggaran. Anggaran tidak harus terlalu rumit. Yang penting adalah menentukan batas pengeluaran untuk berbagai kebutuhan dan berusaha mematuhinya. Anggaran juga dapat membantu seseorang memastikan bahwa tabungan dan investasi tidak hanya dilakukan jika ada sisa uang.
Membuat prioritas juga sangat penting. Sebelum membeli sesuatu, seseorang dapat bertanya apakah barang tersebut benar-benar dibutuhkan, apakah sudah tersedia barang serupa, dan apakah pembelian tersebut akan mengganggu tujuan finansial. Pertanyaan sederhana seperti ini dapat membantu mengurangi pembelian impulsif.
Selain itu, penting untuk membangun kebiasaan menunda pembelian. Jika menemukan barang yang menarik, tidak selalu harus langsung membelinya. Memberikan waktu beberapa hari untuk mempertimbangkan pembelian dapat membantu membedakan antara kebutuhan dan keinginan sesaat.
Lingkungan juga memiliki pengaruh terhadap gaya hidup. Berteman dengan orang-orang yang memiliki kebiasaan finansial sehat dapat membantu membentuk pola pikir yang lebih baik mengenai uang. Sebaliknya, lingkungan yang mendorong konsumsi berlebihan dapat membuat seseorang lebih mudah mengikuti gaya hidup yang sebenarnya tidak sesuai dengan kemampuan.
Mengurangi gaya hidup tidak berarti mengurangi kebahagiaan. Justru dengan pengeluaran yang terkendali, seseorang dapat menikmati uang dengan lebih tenang karena kebutuhan utama dan tujuan masa depan tetap diperhatikan.
Membangun Gaya Hidup yang Mendukung Tujuan Finansial
Gaya hidup yang sehat secara finansial sebaiknya tidak hanya berorientasi pada penghematan, tetapi juga mendukung tujuan hidup. Setiap orang dapat memiliki tujuan yang berbeda, seperti memiliki rumah, mempersiapkan pendidikan anak, melakukan perjalanan, membangun bisnis, membeli kendaraan, atau mempersiapkan masa pensiun.
Tujuan tersebut akan lebih mudah dicapai jika gaya hidup disesuaikan dengannya. Misalnya, seseorang yang ingin membeli rumah dalam lima tahun dapat menetapkan target tabungan setiap bulan. Untuk mencapai target tersebut, pengeluaran untuk hiburan atau belanja yang tidak penting mungkin perlu dikurangi.
Membuat tujuan finansial yang jelas juga dapat mengubah cara seseorang melihat konsumsi. Membeli barang tertentu mungkin memberikan kepuasan dalam jangka pendek, tetapi mengurangi pengeluaran tersebut dapat memberikan manfaat yang lebih besar jika uangnya digunakan untuk mencapai tujuan yang penting.
Selain menabung, membangun dana darurat juga merupakan bagian penting dari gaya hidup finansial yang sehat. Dana darurat dapat membantu menghadapi kejadian tidak terduga seperti kehilangan sumber pendapatan, kerusakan kendaraan, atau kebutuhan mendesak lainnya tanpa harus langsung berutang.
Setelah kebutuhan dasar dan dana darurat diperhatikan, seseorang dapat mulai mempertimbangkan investasi sesuai dengan tujuan, kemampuan, dan pemahaman terhadap risiko. Investasi bukan sekadar mengikuti tren, tetapi merupakan bagian dari perencanaan keuangan jangka panjang yang membutuhkan pertimbangan matang.
Pada akhirnya, gaya hidup yang baik bukanlah gaya hidup yang paling mahal atau paling sederhana. Gaya hidup yang sehat secara finansial adalah gaya hidup yang seimbang antara menikmati kehidupan sekarang dan mempersiapkan masa depan. Seseorang dapat memiliki barang yang diinginkan dan menikmati hiburan, tetapi tetap mempunyai batas yang jelas agar konsumsi tidak mengganggu stabilitas finansial.
Kesimpulan
Pengaruh gaya hidup terhadap kondisi keuangan sangat besar karena hampir setiap pilihan sehari-hari berkaitan dengan penggunaan uang. Pola makan, tempat tinggal, transportasi, hiburan, kebiasaan belanja, hingga cara mengikuti tren dapat menentukan seberapa besar pengeluaran seseorang. Gaya hidup konsumtif yang tidak disesuaikan dengan pendapatan dapat menyebabkan kesulitan menabung, meningkatnya utang, dan tertundanya tujuan finansial. Sebaliknya, gaya hidup yang sesuai dengan kemampuan dapat membantu menjaga kestabilan keuangan sekaligus memberikan ruang untuk menikmati kehidupan.
Mengelola keuangan bukan berarti harus menghilangkan semua kesenangan. Hal yang lebih penting adalah memiliki kesadaran terhadap kemampuan finansial, menentukan prioritas, mengendalikan pengeluaran, serta membangun kebiasaan menabung dan mempersiapkan masa depan. Dengan gaya hidup yang lebih terencana, pendapatan yang dimiliki dapat digunakan secara lebih efektif. Keseimbangan antara kebutuhan saat ini dan tujuan masa depan pada akhirnya menjadi kunci untuk menciptakan kondisi keuangan yang lebih sehat dan berkelanjutan.